💡 DEMO-CONTENT & SHOWCASE
Hinweis: Dies ist kein Eigenbeitrag von ContentNachSchub. Es handelt sich um ein praxisnahes Demonstrationsbeispiel, wie ein optimierter Fachartikel für Unternehmen aus der Branche Steuerberatung aufgebaut ist.
RATGEBER · BETRIEBSPRÜFUNG & COMPLIANCE
Betriebsprüfung: Welche Fristen und Nachweispflichten das Finanzamt verlangt
Eine Betriebsprüfung ist kein Grund zur Panik – wenn Ihre Unterlagen und Ihre Dokumentation stimmen. Ein Überblick über die wichtigsten Pflichten.
Fachbeitrag – dossier-basierte Content-Methodik | ContentNachSchub | Dommitzsch, Sachsen
Auf einen Blick (Key Takeaways):
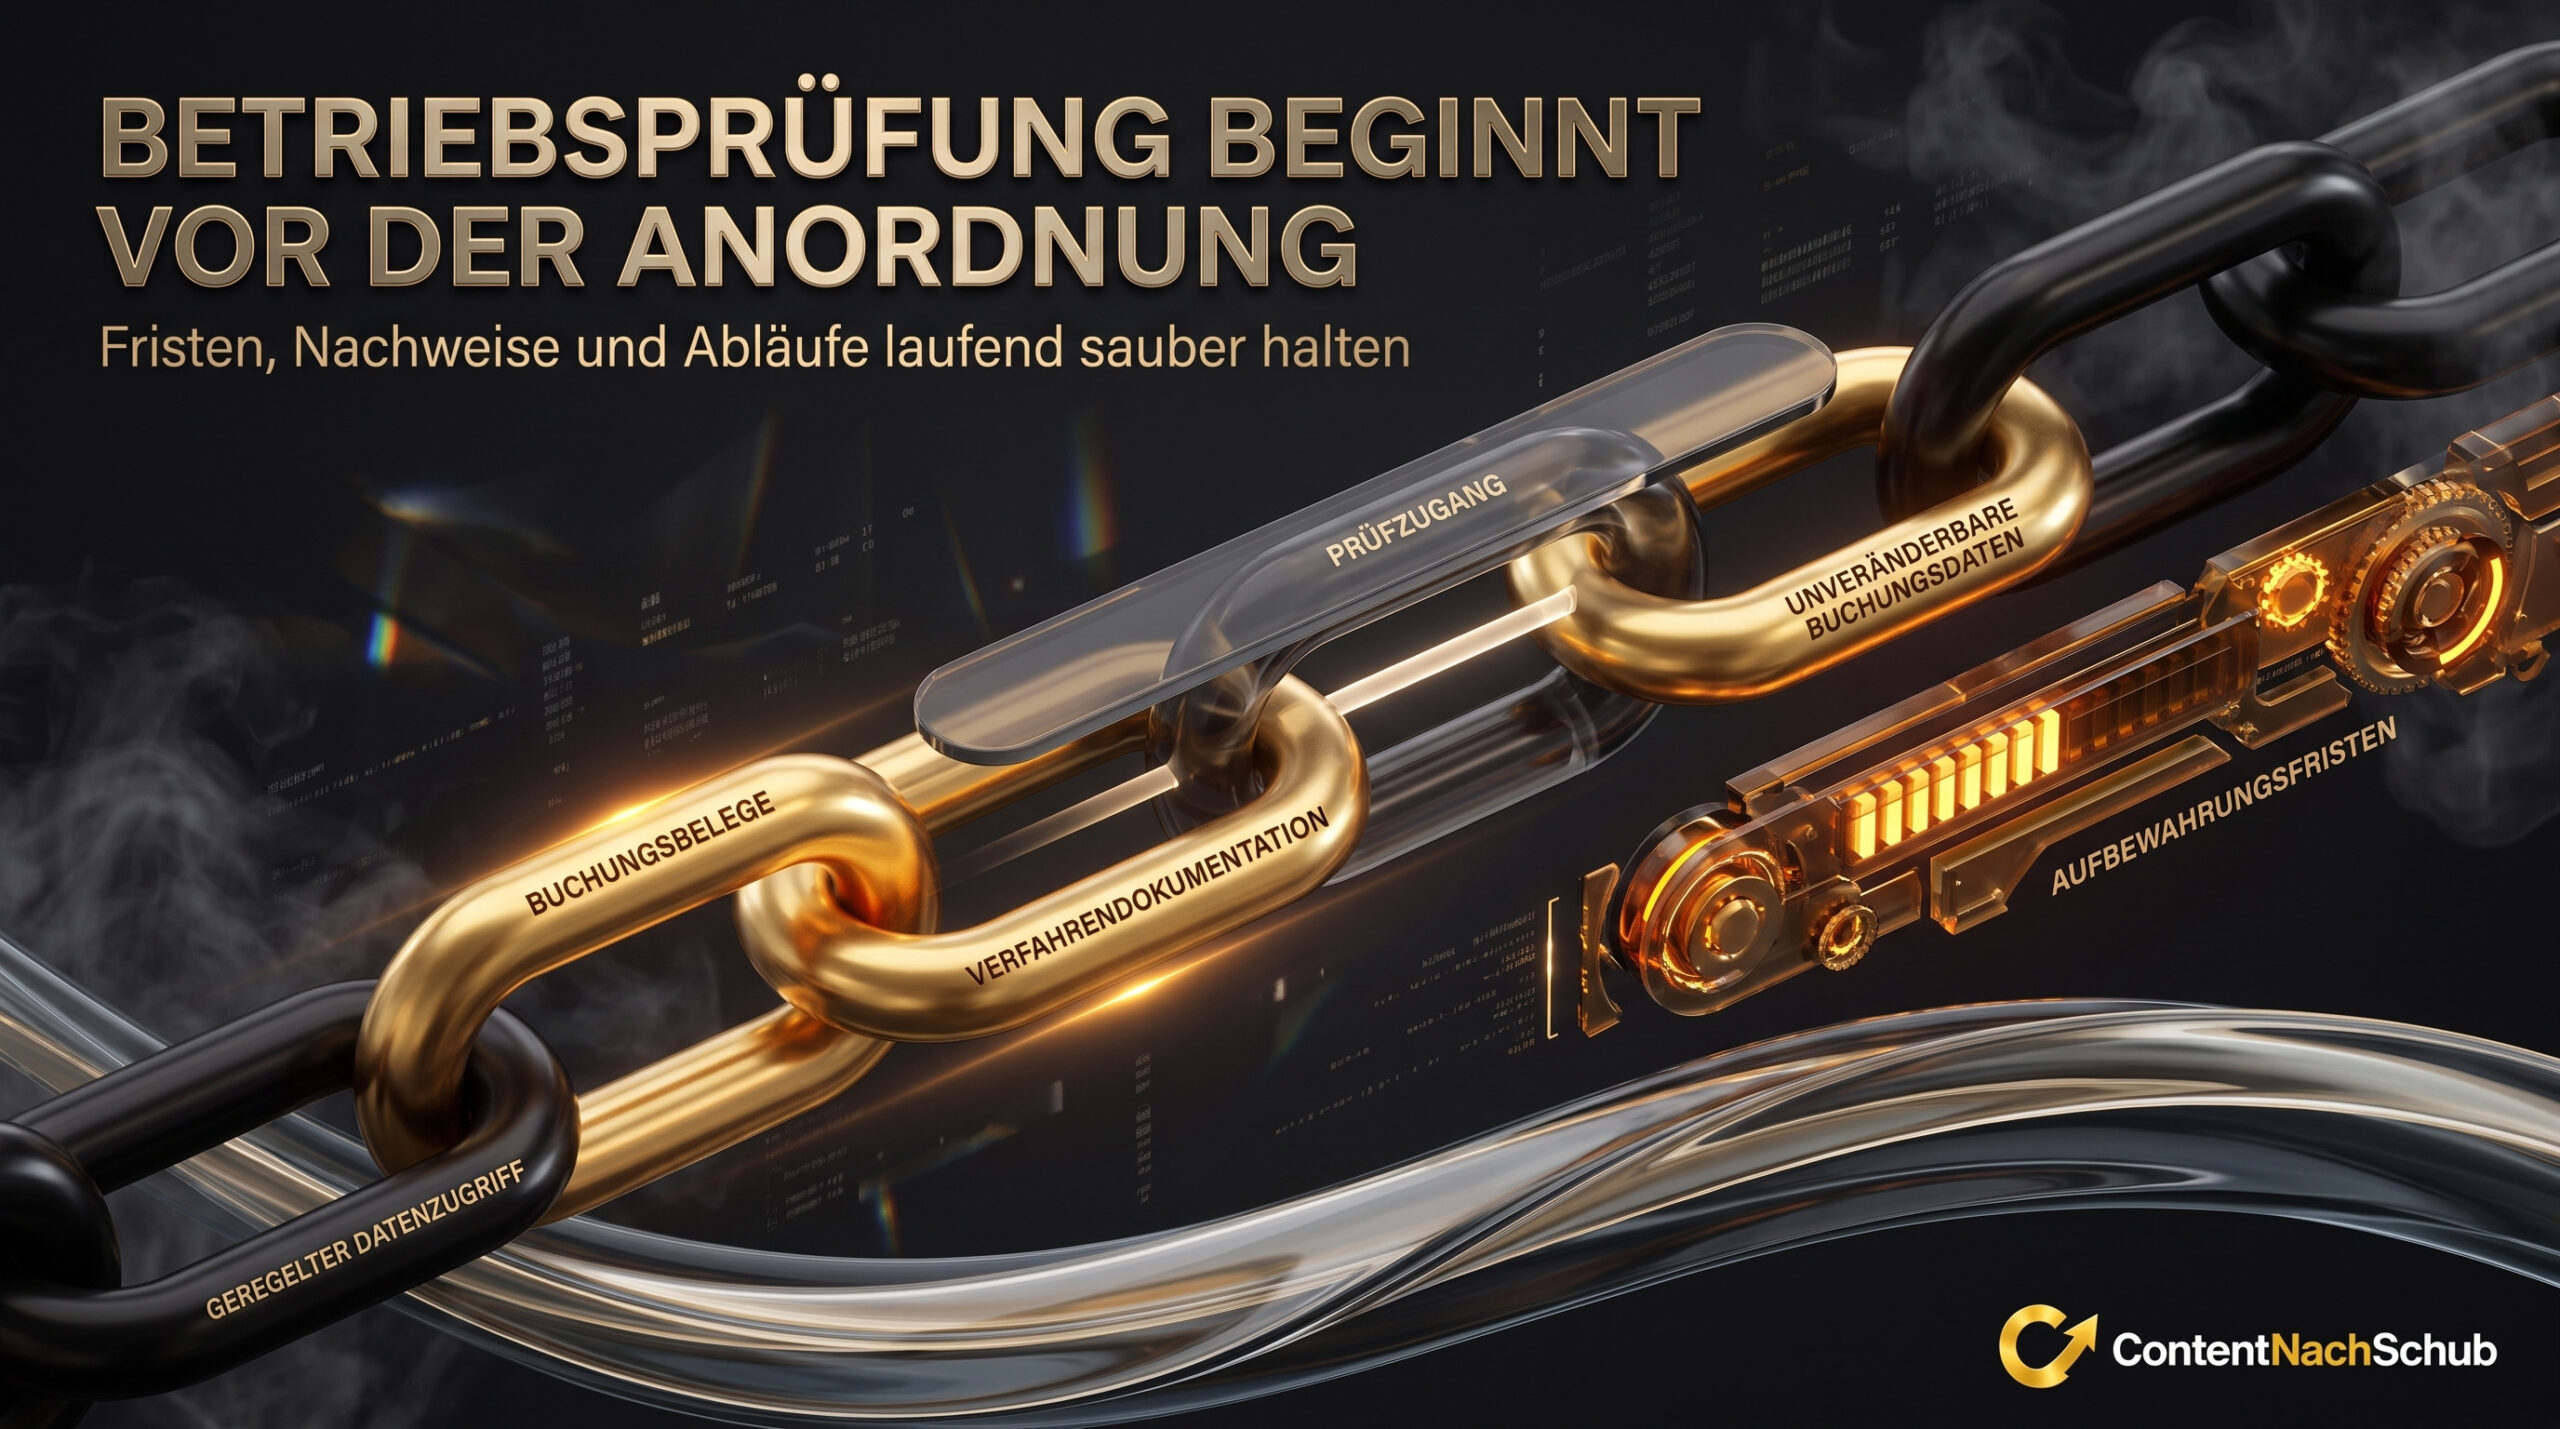
- Vorbereitung schlägt Panik: Wer laufend ordentlich dokumentiert und aufbewahrt, geht einer Prüfung gelassen entgegen.
- Aufbewahrungsfristen wurden verkürzt: Buchungsbelege müssen seit der Reform nur noch 8 statt 10 Jahre aufbewahrt werden; für viele andere Unterlagen gelten 6 Jahre – Stand ohne Gewähr, im Einzelfall prüfen.
- Die GoBD sind der Maßstab: Aufzeichnungen müssen nachvollziehbar, vollständig, unveränderbar und geordnet sein.
- Die Verfahrensdokumentation wird oft vergessen: Sie beschreibt, wie Ihre Buchführung organisiert ist – und wird bei Prüfungen zunehmend verlangt.
- Datenzugriff ist Standard: Das Finanzamt darf auf steuerlich relevante Daten digital zugreifen; wie, ist gesetzlich geregelt.
Warum die Betriebsprüfung vor allem eine Frage der Vorbereitung ist
Kaum ein Brief vom Finanzamt löst so viel Unbehagen aus wie die Ankündigung einer Betriebsprüfung. Dabei ist eine Prüfung ein normaler Vorgang – und ihr Ausgang hängt weniger vom Zufall ab als von der Qualität Ihrer Unterlagen und Ihrer Dokumentation. Wer laufend ordentlich arbeitet, aufbewahrt und dokumentiert, muss eine Prüfung nicht fürchten. Wer dagegen erst mit der Prüfungsanordnung anfängt, Unterlagen zu suchen und Lücken zu füllen, gerät unnötig unter Druck. Die entscheidenden Weichen werden also nicht während der Prüfung gestellt, sondern lange vorher – im laufenden Betrieb.
Die gute Nachricht: Die Pflichten sind klar umrissen und gut beherrschbar, wenn man sie kennt. Es geht im Kern um drei Dinge – wie lange Sie Unterlagen aufbewahren müssen, welche Anforderungen an ordnungsgemäße Aufzeichnungen bestehen (GoBD) und wie das Finanzamt auf Ihre Daten zugreifen darf. Die folgenden Punkte geben allgemeine Orientierung; sie ersetzen keine steuerliche Beratung im Einzelfall, und weil sich Fristen und Regelungen ändern können, sollten Sie den aktuellen Stand mit Ihrer Kanzlei abgleichen.
Aufbewahrungsfristen: was sich geändert hat
Der erste Pflichtenblock betrifft die Aufbewahrung. Steuerlich relevante Unterlagen müssen über mehrere Jahre geordnet und lesbar vorgehalten werden, damit sie im Prüfungsfall verfügbar sind. Wichtig ist eine aktuelle Änderung: Die Aufbewahrungsfrist für Buchungsbelege – etwa Rechnungen und Kontoauszüge als Buchungsgrundlage – wurde im Zuge der jüngsten Bürokratieentlastung von zehn auf acht Jahre verkürzt. Für zahlreiche andere Unterlagen, etwa empfangene und abgesandte Handels- und Geschäftsbriefe, gilt weiterhin eine kürzere Frist von sechs Jahren. Diese Angaben verstehen sich ohne Gewähr und sollten im Einzelfall geprüft werden, da Übergangsregelungen und Ausnahmen bestehen.
Praktisch bedeutet das zweierlei: Erstens dürfen Sie ältere Buchungsbelege, deren verkürzte Frist abgelaufen ist, unter den geltenden Voraussetzungen vernichten – das entlastet Ihr Archiv. Zweitens sollten Sie sich nicht allein auf Faustregeln verlassen, denn welche Frist konkret gilt, hängt von der Art der Unterlage ab. Im Zweifel klärt Ihre Kanzlei, welche Dokumente Sie noch aufbewahren müssen und welche Sie bereits aussortieren dürfen. Wichtig ist zudem, dass digitale Belege genauso ordnungsgemäß und unveränderbar archiviert werden wie Papierunterlagen.
Die drei Pflichtenblöcke im Überblick
1. Aufbewahrung. Buchungsbelege seit der Reform 8 Jahre (vorher 10), viele andere Unterlagen 6 Jahre – geordnet, vollständig und lesbar, digital wie auf Papier. Konkrete Frist je Unterlagenart und Stand prüfen.
2. GoBD-konforme Aufzeichnungen. Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung verlangen, dass Ihre Buchführung nachvollziehbar, vollständig, richtig, zeitgerecht, geordnet und unveränderbar ist.
3. Datenzugriff des Finanzamts. Die Prüfer dürfen auf steuerlich relevante digitale Daten zugreifen – unmittelbar, mittelbar oder durch Datenüberlassung. Ihre Systeme sollten das ermöglichen.
Warnsignal: Fehlt eine Verfahrensdokumentation oder sind Aufzeichnungen nachträglich veränderbar, kann das die Ordnungsmäßigkeit der Buchführung infrage stellen – mit möglichen Folgen für die Prüfung.
GoBD und Verfahrensdokumentation: der oft unterschätzte Teil
Neben der reinen Aufbewahrung verlangt das Finanzamt, dass Ihre Aufzeichnungen bestimmten Grundsätzen genügen – zusammengefasst in den GoBD. Kern ist, dass jeder Geschäftsvorfall nachvollziehbar, vollständig und unveränderbar erfasst ist. Nachträgliche Änderungen müssen protokolliert werden, sodass die ursprüngliche Aufzeichnung erhalten bleibt. Gerade bei digitaler Buchführung ist das ein häufiger Schwachpunkt: Werden Belege oder Buchungen ohne Protokollierung überschrieben, leidet die Ordnungsmäßigkeit.
Ein Punkt, der in der Praxis oft fehlt, ist die Verfahrensdokumentation. Sie beschreibt, wie in Ihrem Unternehmen Belege entstehen, erfasst, verarbeitet und aufbewahrt werden – vom Eingang einer Rechnung bis zur Archivierung. Bei Prüfungen wird sie zunehmend verlangt, weil sie belegt, dass Ihre Prozesse den Anforderungen genügen. Sie einmal sauber zu erstellen und aktuell zu halten, ist überschaubar und zahlt sich im Prüfungsfall aus. Ihre Kanzlei kann Sie dabei unterstützen und Vorlagen bereitstellen, die zu Ihrem Betrieb passen.
| Pflicht | Worum es geht | Ihr Ansatzpunkt |
|---|---|---|
| Aufbewahrung | Belege 8 Jahre, viele Unterlagen 6 Jahre (ohne Gewähr) | Geordnetes, revisionssicheres Archiv |
| GoBD | Nachvollziehbar, vollständig, unveränderbar | Protokollierung von Änderungen sicherstellen |
| Verfahrensdokumentation | Beschreibung Ihrer Buchführungsprozesse | Einmal erstellen, aktuell halten |
| Datenzugriff | Digitaler Zugriff der Prüfer | System GoBD-fähig aufsetzen |
Compliance-Fragen Ihrer Mandanten – klar beantwortet
Genau solche Pflichten- und Fristenthemen macht ContentNachSchub aus dem Kanzleialltag zu verständlichen, seriösen Fachartikeln. Dieser Beitrag ist ein Beispiel dafür. Im kostenlosen Strategiegespräch zeigen wir, wie Sie die wiederkehrenden Fragen Ihrer Mandanten planbar auffindbar beantworten.
Strategiegespräch anfragen ->
Häufig gestellte Fragen (FAQ)
Wie lange muss ich meine Unterlagen aufbewahren?
Das hängt von der Art der Unterlage ab. Für Buchungsbelege – etwa Rechnungen und Kontoauszüge als Buchungsgrundlage – wurde die Frist im Zuge der jüngsten Bürokratieentlastung von zehn auf acht Jahre verkürzt. Für viele andere Unterlagen, etwa empfangene und abgesandte Handels- und Geschäftsbriefe, gilt weiterhin eine Frist von sechs Jahren. Diese Angaben sind ohne Gewähr, weil Übergangsregelungen und Ausnahmen bestehen und sich Fristen ändern können. Welche Frist für welches Dokument konkret gilt, klären Sie am besten mit Ihrer Steuerkanzlei.
Was sind die GoBD und warum sind sie wichtig?
Die GoBD sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff. Sie verlangen, dass Ihre Buchführung nachvollziehbar, vollständig, richtig, zeitgerecht, geordnet und unveränderbar ist. Wichtig ist besonders die Unveränderbarkeit: Nachträgliche Änderungen an Buchungen oder Belegen müssen protokolliert werden, sodass die ursprüngliche Aufzeichnung erhalten bleibt. Erfüllt Ihre Buchführung diese Grundsätze nicht, kann das Finanzamt ihre Ordnungsmäßigkeit anzweifeln.
Was ist eine Verfahrensdokumentation und brauche ich die?
Die Verfahrensdokumentation beschreibt, wie in Ihrem Unternehmen Belege entstehen, erfasst, verarbeitet und archiviert werden – also den gesamten Weg vom Rechnungseingang bis zur Aufbewahrung. Sie wird bei Betriebsprüfungen zunehmend verlangt, weil sie belegt, dass Ihre Prozesse den GoBD-Anforderungen entsprechen. Für die meisten Unternehmen ist sie sinnvoll und mit überschaubarem Aufwand zu erstellen. Ihre Kanzlei kann dabei unterstützen und passende Vorlagen bereitstellen. Einmal erstellt, sollte sie bei wesentlichen Änderungen der Abläufe aktualisiert werden.
Darf das Finanzamt auf meine digitalen Daten zugreifen?
Ja. Im Rahmen einer Betriebsprüfung darf das Finanzamt auf steuerlich relevante digitale Daten zugreifen. Das ist gesetzlich geregelt und kann auf verschiedene Weise erfolgen – etwa durch unmittelbaren Zugriff auf das System, durch eine vom Unternehmen vorbereitete Auswertung oder durch Überlassung der Daten auf einem Datenträger. Ihre Buchführungssysteme sollten so aufgesetzt sein, dass ein solcher Zugriff auf die relevanten Daten möglich ist. Wie der Zugriff im konkreten Fall abläuft, klärt sich mit der Prüfungsanordnung und Ihrer Kanzlei.
Wie bereite ich mich am besten auf eine Betriebsprüfung vor?
Am besten laufend – nicht erst, wenn die Prüfungsanordnung kommt. Sorgen Sie dafür, dass Ihre Belege geordnet und revisionssicher archiviert sind, dass Ihre Buchführung den GoBD entspricht und dass eine aktuelle Verfahrensdokumentation vorliegt. Kommt die Ankündigung, informieren Sie frühzeitig Ihre Steuerkanzlei; sie begleitet die Prüfung, prüft die Prüfungsanordnung und sorgt für einen geordneten Ablauf. Wer kontinuierlich sauber arbeitet, muss eine Betriebsprüfung nicht fürchten – sie wird dann zu einem beherrschbaren Routinevorgang.
Über ContentNachSchub: Uwe Thiel, Gründer von ContentNachSchub – macht aus den echten Fragen Ihrer Kunden planbar auffindbare Fachinhalte. Weitere Fachbeiträge und das Angebot für Steuerberater und Kanzleien.