💡 DEMO-CONTENT & SHOWCASE
Hinweis: Dies ist kein Eigenbeitrag von ContentNachSchub. Es handelt sich um ein praxisnahes Demonstrationsbeispiel, wie ein optimierter Fachartikel für Unternehmen aus der Branche Steuerberatung aufgebaut ist.
RATGEBER · RECHTSFORM & STRUKTURIERUNG
Vom Einzelunternehmen zur GmbH – und wann eine Holding darüber sinnvoll ist
Die GmbH ist kein Selbstzweck und die Holding kein Statussymbol. Ob sich der Schritt rechnet, hängt an wenigen, klar prüfbaren Faktoren – nicht an einer Umsatzgrenze.
Fachbeitrag – dossier-basierte Content-Methodik | ContentNachSchub | Dommitzsch, Sachsen
Auf einen Blick (Key Takeaways):
- Es gibt keine feste Umsatzgrenze: Ob sich der Wechsel lohnt, entscheidet nicht der Umsatz, sondern was mit dem Gewinn passiert.
- Der Kern ist die Thesaurierung: Wer Gewinne im Unternehmen belässt und reinvestiert, profitiert vom niedrigeren Steuersatz der GmbH – wer alles privat entnimmt, oft nicht.
- Die Holding zahlt sich vor allem beim Beteiligungsverkauf aus: Gewinne aus dem Verkauf einer Tochter-GmbH sind auf Holding-Ebene weitgehend steuerbegünstigt.
- Haftung und Struktur sind eigene Argumente: Beschränkte Haftung, Nachfolgeplanung und Beteiligungsmodelle sprechen unabhängig von der reinen Steuerrechnung für die GmbH.
- Mehr Struktur heißt mehr Aufwand: Buchführung, Jahresabschluss und laufende Kosten müssen in die Rechnung – die Struktur muss den Aufwand tragen.
Die falsche Frage: „Ab welchem Umsatz?"
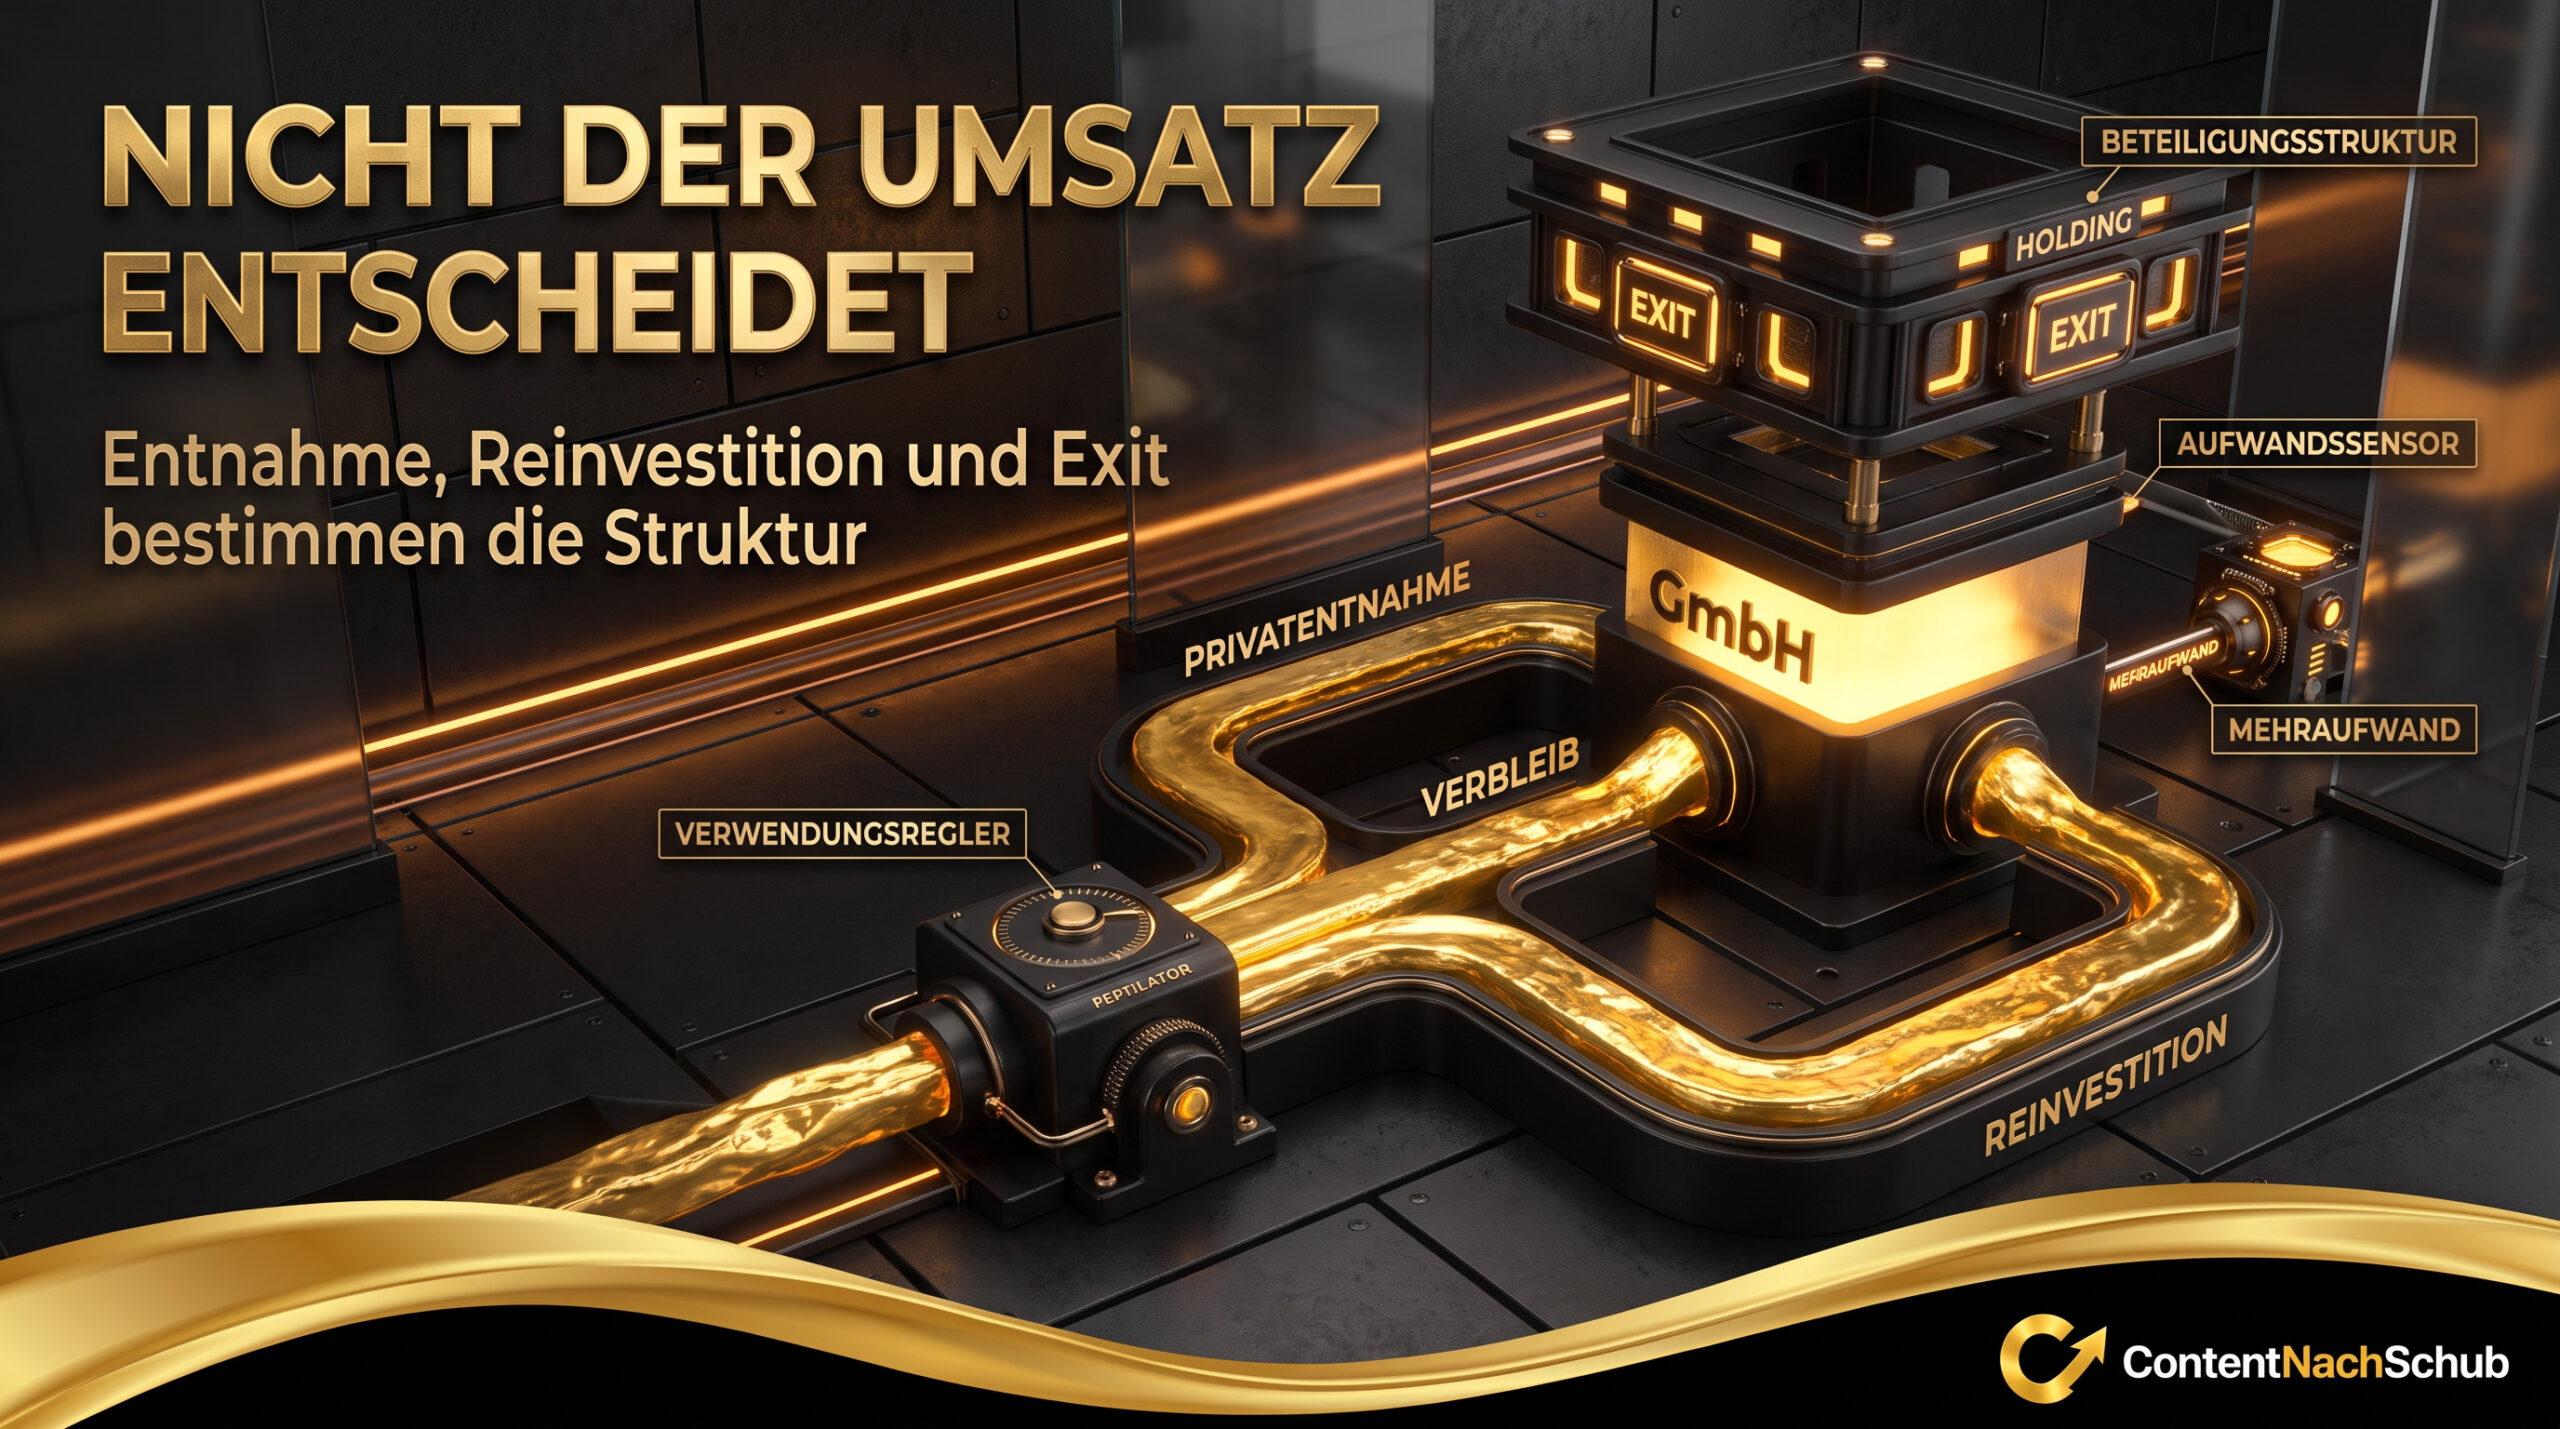
„Ab welchem Umsatz sollte ich in eine GmbH wechseln?" – so wird die Frage meist gestellt, und so führt sie in die Irre. Denn nicht der Umsatz und nicht einmal die Höhe des Gewinns allein entscheiden, ob sich eine Kapitalgesellschaft lohnt, sondern eine andere Frage: Was passiert mit dem Gewinn? Ein Einzelunternehmen oder eine Personengesellschaft versteuert den Gewinn unmittelbar beim Inhaber mit dessen persönlichem Einkommensteuersatz – unabhängig davon, ob das Geld entnommen wird oder im Betrieb bleibt. Eine GmbH dagegen versteuert einbehaltene Gewinne zunächst deutlich niedriger; die zweite Steuerstufe fällt erst bei der Ausschüttung an den Gesellschafter an.
Genau daraus ergibt sich der eigentliche Hebel. Wer seinen Gewinn ohnehin vollständig für den privaten Lebensunterhalt entnimmt, hat von der GmbH steuerlich oft wenig Vorteil – am Ende landet das Geld beim persönlichen Steuersatz. Wer dagegen einen erheblichen Teil des Gewinns im Unternehmen belässt, um zu investieren, Rücklagen zu bilden oder Beteiligungen aufzubauen, kann vom niedrigeren Thesaurierungssatz der GmbH profitieren. Die Wechselfrage ist damit weniger eine Umsatz- als eine Verwendungsfrage.
Was die GmbH bringt – und was die Holding zusätzlich kann
Die GmbH und die Holding lösen unterschiedliche Aufgaben. Es lohnt, sie getrennt zu betrachten, statt beides in einen Topf zu werfen.
GmbH und Holding im Profil
Die GmbH. Sie trennt das Betriebsvermögen vom Privatvermögen (beschränkte Haftung) und ermöglicht die günstigere Besteuerung einbehaltener Gewinne. Sinnvoll vor allem, wenn Gewinne im Unternehmen bleiben, Haftungsrisiken bestehen oder eine Struktur für Wachstum, Beteiligungen oder Nachfolge gebraucht wird.
Die Holding. Eine Holding ist eine Muttergesellschaft, die Anteile an einer oder mehreren operativen Tochter-GmbHs hält. Ihr großer Vorteil zeigt sich beim Verkauf einer Tochtergesellschaft: Der Veräußerungsgewinn ist auf Holding-Ebene weitgehend steuerbegünstigt, sodass Kapital für Reinvestitionen weitgehend erhalten bleibt.
Das Zusammenspiel. Die Holding entfaltet ihren Nutzen also vor allem dann, wenn Gewinne gebündelt, reinvestiert oder ein späterer Verkauf geplant ist – nicht als Selbstzweck für jeden Kleinbetrieb.
Hinweis: Steuerliche Vorteile hängen an konkreten Voraussetzungen und Fristen (etwa Haltefristen). Die Angaben hier sind allgemeine Orientierung ohne Gewähr und ersetzen keine steuerliche Beratung im Einzelfall.
Die Faktoren, die wirklich zählen
Ob sich der Wechsel für Sie lohnt, klärt sich entlang einiger konkreter Fragen. Die wichtigste ist die Gewinnverwendung: Wie viel des Gewinns brauchen Sie privat, wie viel könnte im Unternehmen bleiben? Je höher der thesaurierte Anteil, desto stärker wirkt der Steuervorteil der GmbH. Hinzu kommen Ihre Haftungssituation (bestehen relevante Risiken?), Ihre Wachstums- und Investitionspläne, die Frage eines späteren Verkaufs oder einer Nachfolge sowie Beteiligungsmodelle für Partner oder Mitarbeiter. Erst das Gesamtbild zeigt, ob die reine GmbH, eine Holding-Struktur oder das Beibehalten der bisherigen Rechtsform am sinnvollsten ist.
Gegenzurechnen ist immer der Mehraufwand: Eine GmbH verlangt doppelte Buchführung, einen Jahresabschluss, gegebenenfalls Offenlegung und laufende Kosten für Beratung und Verwaltung; eine Holding-Struktur erhöht diesen Aufwand weiter. Diese Kosten müssen durch den steuerlichen und strukturellen Nutzen mehr als aufgewogen werden. Deshalb ist die ehrliche Antwort auf „Ab wann lohnt es sich?" fast immer eine individuelle Rechnung – und keine pauschale Schwelle aus dem Internet.
Ein Punkt, der bei der Entscheidung oft unterschätzt wird, ist der Umwandlungsvorgang selbst. Der Wechsel vom Einzelunternehmen in eine GmbH oder der Aufbau einer Holding ist kein rein formaler Akt, sondern ein steuerlich sensibler Vorgang: Je nach Gestaltung können stille Reserven aufgedeckt werden, und es gelten Sperr- und Haltefristen, deren Verletzung nachträglich Steuern auslösen kann. Richtig gestaltet lässt sich eine Umwandlung dagegen weitgehend steuerneutral abbilden. Genau hier entscheidet sich, ob die neue Struktur von Anfang an trägt oder teure Nebenwirkungen mit sich bringt. Deshalb sollte nicht nur die Frage „ob", sondern auch das „wie" der Umstellung sorgfältig geplant werden – idealerweise mit ausreichend zeitlichem Vorlauf, damit Fristen eingehalten und Gestaltungsspielräume genutzt werden können.
| Wenn bei Ihnen … | … dann spricht es |
|---|---|
| Gewinn wird großteils privat entnommen | eher gegen den Wechsel (steuerlich) |
| Hoher Gewinn bleibt im Unternehmen | für die GmbH (Thesaurierung) |
| Relevante Haftungsrisiken | für die GmbH (Haftungstrennung) |
| Späterer Verkauf / Beteiligungen geplant | für eine Holding-Struktur |
Strukturfragen Ihrer Mandanten – klar beantwortet
Genau solche Gestaltungsfragen macht ContentNachSchub aus dem Kanzleialltag zu verständlichen, seriösen Fachartikeln. Dieser Beitrag ist ein Beispiel dafür. Im kostenlosen Strategiegespräch zeigen wir, wie Sie die wiederkehrenden Fragen Ihrer Mandanten planbar auffindbar beantworten.
Strategiegespräch anfragen ->
Häufig gestellte Fragen (FAQ)
Ab welchem Umsatz oder Gewinn lohnt sich eine GmbH?
Eine feste Grenze gibt es nicht – die Frage ist falsch gestellt. Entscheidend ist nicht der Umsatz, sondern was mit dem Gewinn passiert. Ein Einzelunternehmen versteuert den Gewinn sofort mit dem persönlichen Einkommensteuersatz, egal ob entnommen oder nicht. Die GmbH besteuert einbehaltene Gewinne zunächst niedriger. Der Vorteil entsteht also vor allem, wenn Sie einen erheblichen Teil des Gewinns im Unternehmen belassen und reinvestieren. Wer alles privat entnimmt, hat steuerlich oft wenig Vorteil. Eine individuelle Berechnung ersetzt jede pauschale Schwelle.
Was ist der Vorteil einer Holding gegenüber einer einzelnen GmbH?
Eine Holding ist eine Muttergesellschaft, die Anteile an operativen Tochter-GmbHs hält. Ihr Hauptvorteil zeigt sich beim Verkauf einer Tochtergesellschaft: Der Veräußerungsgewinn ist auf Holding-Ebene weitgehend steuerbegünstigt, sodass ein Großteil des Kapitals für Reinvestitionen erhalten bleibt. Ebenso lassen sich Gewinne aus mehreren Beteiligungen bündeln. Der Nutzen entsteht also vor allem, wenn reinvestiert wird oder ein späterer Verkauf geplant ist – für einen einzelnen Kleinbetrieb ohne solche Perspektiven ist der Zusatzaufwand oft nicht gerechtfertigt.
Lohnt sich die GmbH auch ohne Steuervorteil?
Ja, das kann sein. Die beschränkte Haftung trennt Betriebs- von Privatvermögen und ist bei relevanten Geschäftsrisiken ein starkes Argument – unabhängig von der Steuer. Auch für Wachstum, die Aufnahme von Gesellschaftern, Mitarbeiterbeteiligungen oder eine geordnete Nachfolge bietet die GmbH Strukturen, die eine Personengesellschaft so nicht hat. Die Rechtsformwahl ist deshalb nie nur eine Steuerfrage, sondern immer auch eine Frage von Haftung, Struktur und Zukunftsplänen.
Welcher Aufwand kommt mit einer GmbH oder Holding auf mich zu?
Mehr als bei einem Einzelunternehmen. Eine GmbH erfordert doppelte Buchführung, einen Jahresabschluss, gegebenenfalls dessen Offenlegung sowie laufende Kosten für Beratung und Verwaltung. Eine Holding-Struktur mit mehreren Gesellschaften erhöht diesen Aufwand zusätzlich. Dieser Mehraufwand muss durch den steuerlichen und strukturellen Nutzen mehr als ausgeglichen werden. Deshalb gehört eine ehrliche Aufwand-Nutzen-Rechnung an den Anfang jeder Überlegung – eine Struktur, die den Aufwand nicht trägt, kostet unterm Strich mehr, als sie bringt.
Wie finde ich heraus, was für mich richtig ist?
Durch eine individuelle Analyse mit einer Steuerkanzlei. Dabei werden Ihre Gewinnhöhe und -verwendung, Ihre Haftungssituation, Ihre Investitions- und Exit-Pläne sowie der zusätzliche Aufwand konkret gegeneinander abgewogen. Erst diese Gesamtbetrachtung zeigt, ob das Einzelunternehmen, eine GmbH oder eine Holding-Struktur für Sie am sinnvollsten ist. Da steuerliche Regelungen und Fristen sich ändern können, sind allgemeine Aussagen ohne Gewähr – die Entscheidung sollte auf einer aktuellen, auf Sie zugeschnittenen Berechnung beruhen.
Über ContentNachSchub: Uwe Thiel, Gründer von ContentNachSchub – macht aus den echten Fragen Ihrer Kunden planbar auffindbare Fachinhalte. Weitere Fachbeiträge und das Angebot für Steuerberater und Kanzleien.