💡 DEMO-CONTENT & SHOWCASE
Hinweis: Dies ist kein Eigenbeitrag von ContentNachSchub. Es handelt sich um ein praxisnahes Demonstrationsbeispiel, wie ein optimierter Fachartikel für Unternehmen aus der Branche Versicherungsmakler aufgebaut ist.
RATGEBER · BEDARFSANALYSE
So läuft die Bedarfsanalyse beim Makler ab
Eine gute Bedarfsanalyse beginnt nicht mit einem Tarif. Sie klärt zuerst, was geschützt werden soll, welche Risiken bereits abgesichert sind und welche Lücken für Ihre Lebens- oder Unternehmenssituation tatsächlich relevant sind.
Fachbeitrag – dossier-basierte Content-Methodik
Auf einen Blick (Key Takeaways):
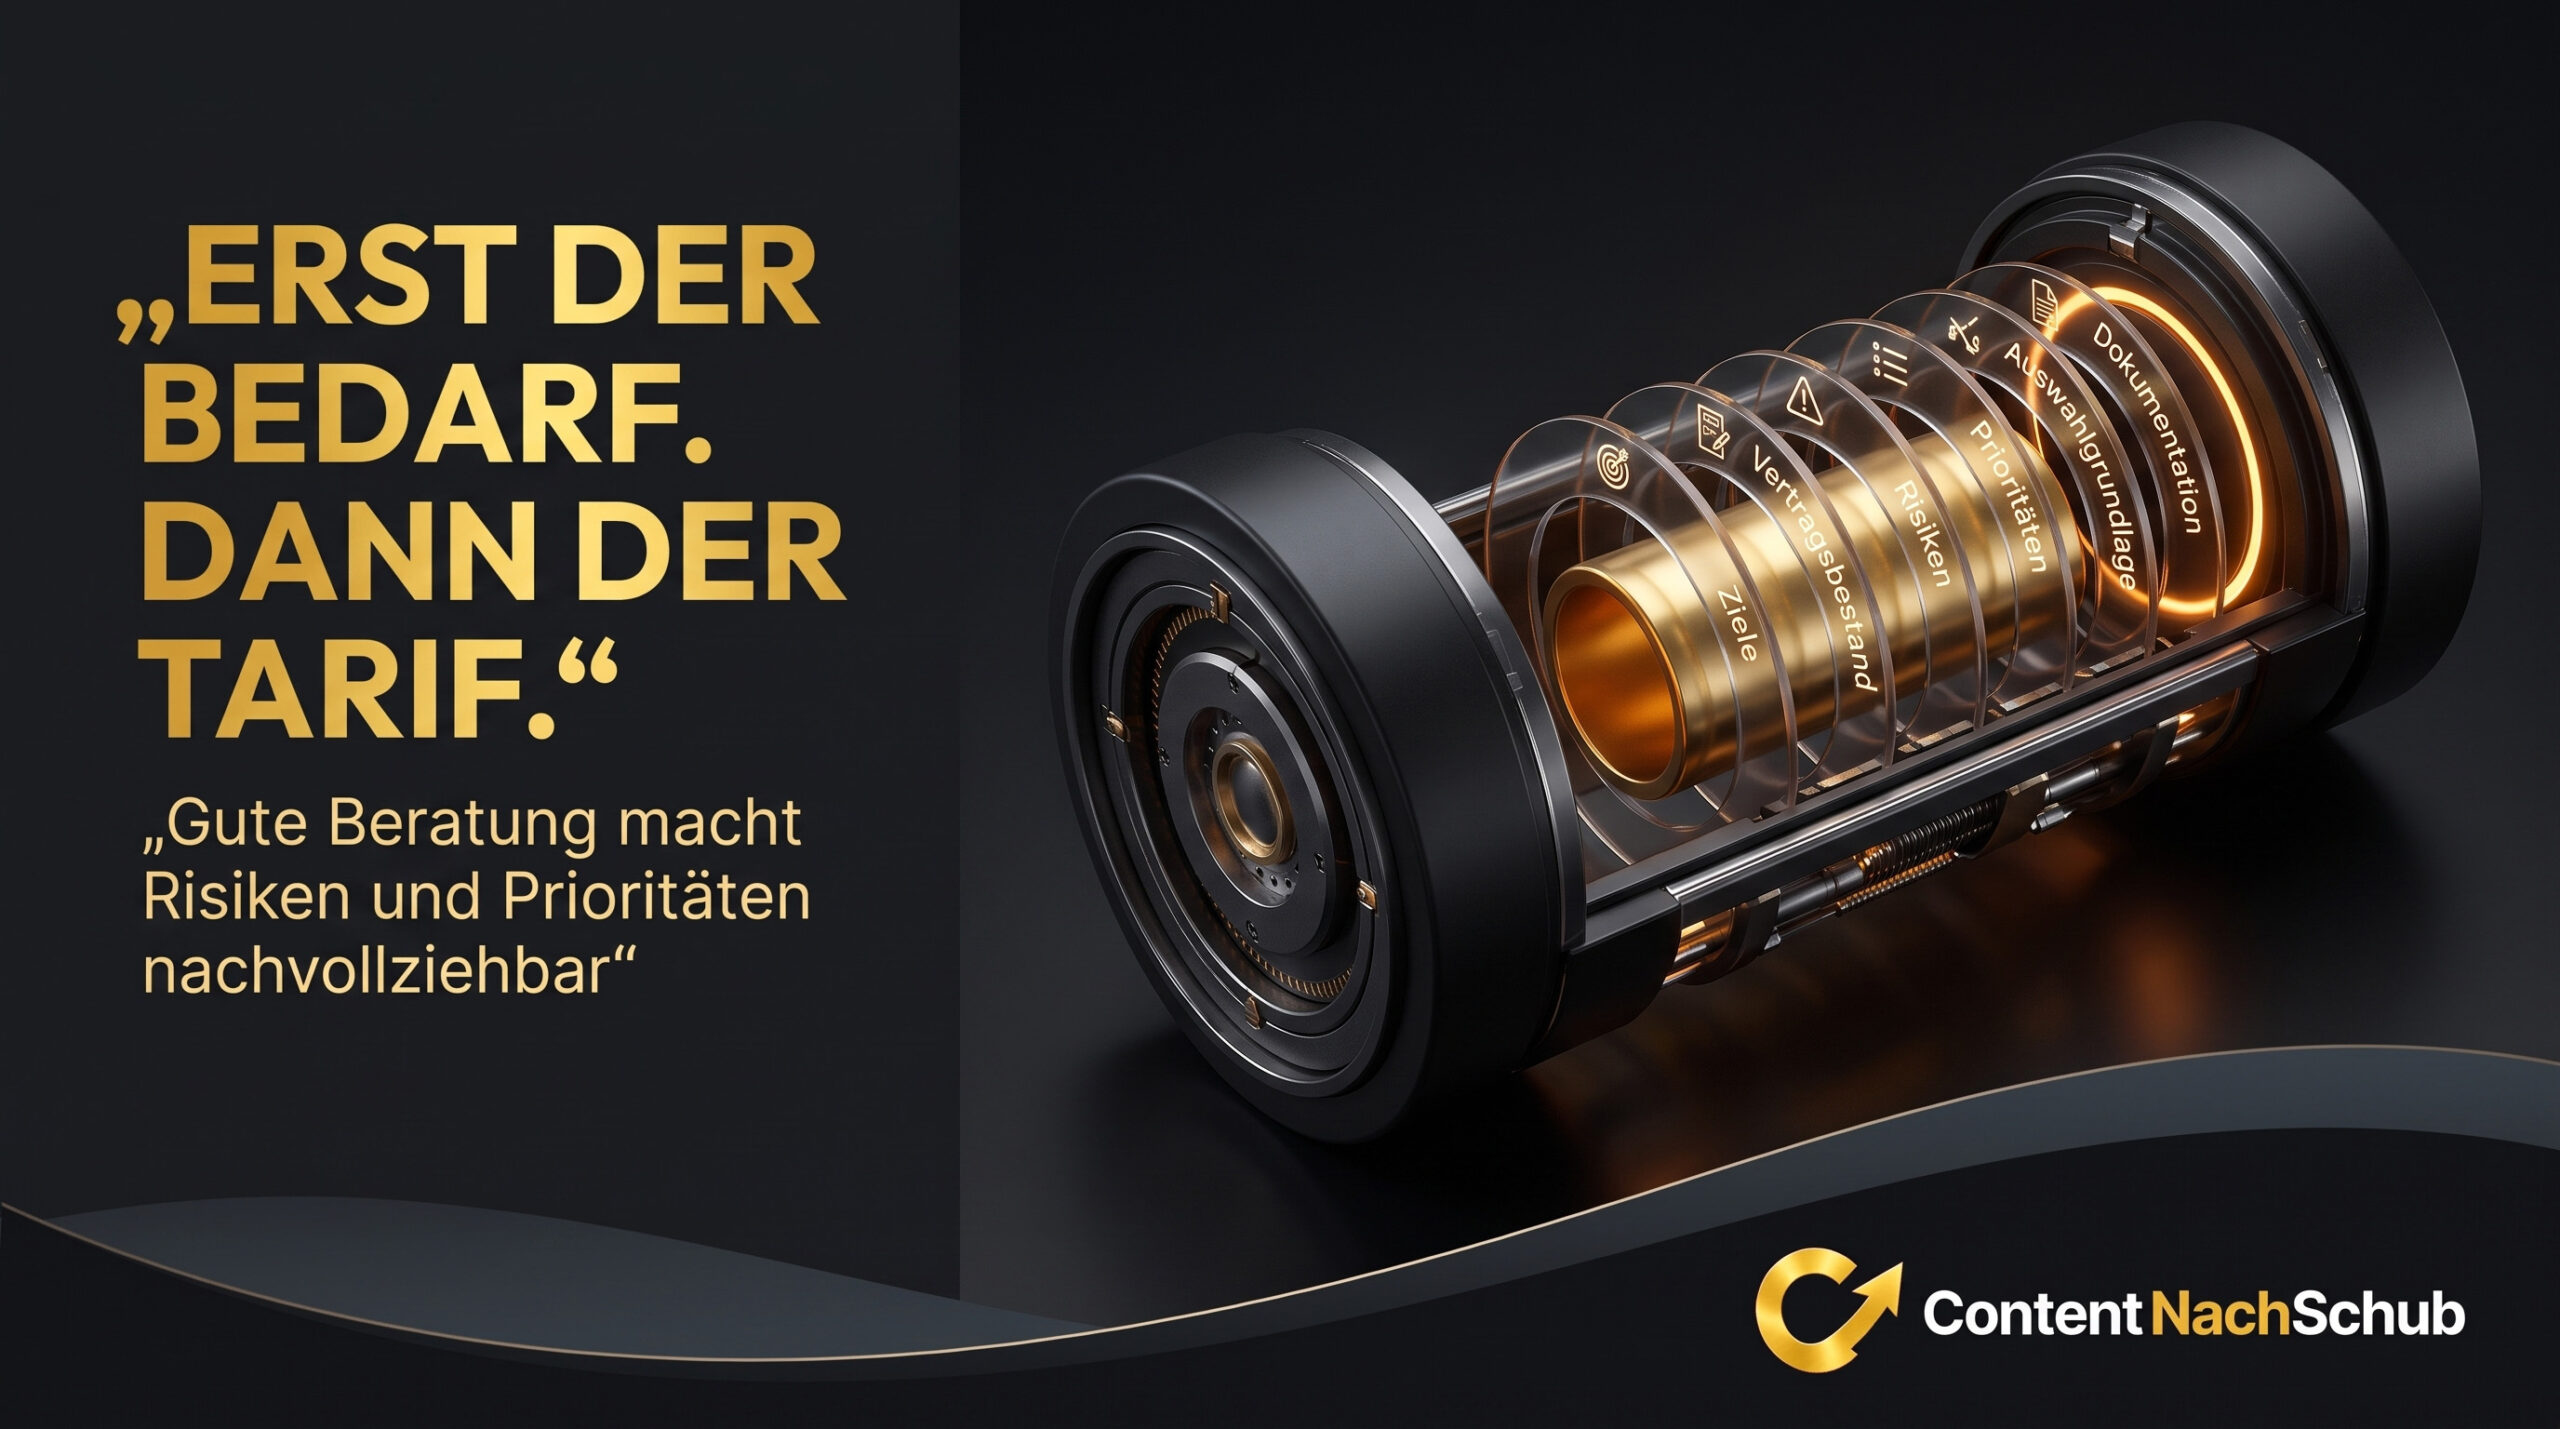
- Ziele vor Produkten: Am Anfang stehen Situation, Pläne, Prioritäten und finanzielle Belastbarkeit.
- Bestand vollständig erfassen: Policen, Leistungen, Ausschlüsse, Laufzeiten und Zuständigkeiten werden zusammengeführt.
- Risiken priorisieren: Existenzbedrohende Folgen haben Vorrang vor kleinen, selbst tragbaren Schäden.
- Empfehlung begründen: Auswahl, Marktgrundlage, Kosten und mögliche Einschränkungen müssen nachvollziehbar sein.
- Regelmäßig aktualisieren: Veränderungen bei Familie, Beruf, Vermögen oder Betrieb können den Bedarf verschieben.
Was eine Bedarfsanalyse leisten soll
Bei einer Bedarfsanalyse beim Versicherungsmakler wird Ihre persönliche oder betriebliche Situation in eine geordnete Risikolandkarte übersetzt. Es geht nicht darum, möglichst viele Verträge zu verkaufen. Das sinnvolle Ergebnis kann ebenso lauten, einen bestehenden Vertrag unverändert zu lassen, eine Versicherungssumme anzupassen, eine Doppelung aufzulösen oder ein Risiko bewusst selbst zu tragen.
Die rechtliche Grundlage folgt demselben Prinzip: Versicherungsvermittler sollen Kunden nach ihren Wünschen und Bedürfnissen befragen, beraten und die Gründe für einen konkreten Rat angeben. Umfang und Tiefe hängen von der Person, der Situation, der Schwierigkeit des Produkts und einem angemessenen Verhältnis von Beratungsaufwand und Prämie ab. Deshalb sieht ein Check für eine private Haftpflicht anders aus als die Analyse eines Produktionsbetriebs mit internationaler Lieferkette.
Eine seriöse Analyse verspricht keine vollständige Risikofreiheit. Sie macht Entscheidungen prüfbar: Welche Gefahr wird betrachtet? Wie groß könnte ihre finanzielle Wirkung sein? Welche Absicherung besteht? Welche Lücke bleibt? Und warum ist die vorgeschlagene Lösung im gewählten Rahmen geeignet?
Schritt 1: Anlass, Ziele und Rahmen klären
Das Erstgespräch beginnt mit dem Anlass. Vielleicht ziehen Sie um, gründen ein Unternehmen, stellen Mitarbeitende ein, erwerben eine Immobilie oder möchten nach Jahren erstmals alle Verträge prüfen. Der Anlass bestimmt, welche Bereiche sofort relevant sind und welche später folgen können.
Daneben gehören Ziele und Grenzen auf den Tisch. Möchten Sie vor allem existenzielle Risiken absichern, Beiträge stabilisieren oder den Verwaltungsaufwand reduzieren? Welche Selbstbeteiligung könnten Sie im Schadenfall tragen? Welches Budget steht zur Verfügung? Für Unternehmen kommen Risikotoleranz, Liquiditätsplanung, Vertragsanforderungen von Auftraggebern sowie interne Zuständigkeiten hinzu.
Ein guter Makler erklärt außerdem seinen Status, die Art seiner Vergütung und seine Beratungsgrundlage. Beim ersten Geschäftskontakt sieht § 15 VersVermV unter anderem Angaben zu Status, Register, Beratung, Vergütungsart, Beteiligungen und Schlichtungsstellen vor. Diese Erstinformation ist mehr als Formalität: Sie hilft Ihnen, die Rolle des Gesprächspartners einzuordnen.
Schritt 2: Verträge und vorhandene Leistungen erfassen
Danach wird der Bestand aufgenommen. Dafür reichen Produktnamen und Monatsbeiträge nicht. Entscheidend sind Versicherer, Tarif, Versicherungsnummer, versicherte Personen oder Betriebe, Versicherungssummen, Selbstbehalte, Bausteine, Ausschlüsse, Laufzeiten, Dynamiken und besondere Vereinbarungen. Auch betriebliche Rahmenverträge, Leistungen des Arbeitgebers, Versorgungswerke oder gesetzliche Absicherungen können eine Rolle spielen.
Bringen Sie möglichst Versicherungsscheine, aktuelle Nachträge, letzte Beitragsrechnungen und vorhandene Leistungsübersichten mit. Unternehmen ergänzen je nach Thema beispielsweise Tätigkeitsbeschreibungen, Umsatz- und Lohnsummen, Standorte, Fuhrpark, IT-Struktur, Lieferbeziehungen oder Verträge mit Haftungsvorgaben. Nicht jede Unterlage wird für jede Sparte benötigt. Der Makler sollte erklären, warum er bestimmte Daten abfragt.
Der Bestandscheck sucht nicht nur Lücken. Er prüft auch Überschneidungen, veraltete Angaben, unpassende Selbstbehalte oder Versicherungssummen sowie Risiken, die gar nicht mehr bestehen. Ein Tarifwechsel ist erst sinnvoll, wenn Leistungen und Folgen eines Wechsels geprüft sind. Alter Vertrag, neue Bedingungen und mögliche Wartezeiten müssen vergleichbar gemacht werden.
Schritt 3: Risiken nach möglicher Wirkung ordnen
Eine lange Liste möglicher Schäden führt noch nicht zu einer guten Entscheidung. Deshalb werden Risiken priorisiert. Eine bewährte Logik beginnt mit Ereignissen, die Einkommen, Vermögen oder Fortbestand gefährden können. Erst danach folgen Schäden, die ärgerlich, aber aus eigenen Mitteln tragbar wären.
Für Unternehmen ist die Risikoaufnahme häufig eine Teamaufgabe. Geschäftsführung, Finanzen, Personal, IT, Datenschutz, Fuhrpark oder Produktion kennen unterschiedliche Teile des Risikobilds. Eine Police kann nur auf Angaben reagieren, die im Antrag und während der Laufzeit korrekt berücksichtigt wurden. Veränderungen sollten deshalb nicht bis zum nächsten Schaden verborgen bleiben.
| Analysefrage | Privatbeispiel | Unternehmensbeispiel |
|---|---|---|
| Was kann die Existenz gefährden? | Haftungsfall, Verlust der Arbeitskraft | Großschaden, Betriebsunterbrechung, Organhaftung |
| Welche Werte sind betroffen? | Einkommen, Immobilie, Rücklagen | Anlagen, Daten, Ertrag, Forderungen |
| Was ist bereits abgesichert? | gesetzliche und private Leistungen | bestehende Policen, Verträge und Rücklagen |
| Was lässt sich selbst tragen? | kleiner Sachschaden | kalkulierbarer Selbstbehalt |
| Was hat zeitliche Priorität? | neue Familie oder Immobilie | neuer Standort, Auftrag oder Mitarbeiterzahl |
Schritt 4: Schutzbedarf und Prioritäten festlegen
Aus der Risikolandkarte entsteht ein Zielbild. Für jedes priorisierte Risiko wird geklärt, welche Leistung benötigt wird, welche Höchstgrenze angemessen erscheint, welche Selbstbeteiligung tragbar ist und welche Ausschlüsse besonders kritisch wären. Erst jetzt entsteht ein Anforderungsprofil für den Marktvergleich.
Das verhindert eine häufige Fehlentscheidung: einen günstigen Tarif zu wählen, dessen Leistungsumfang nicht zum Bedarf passt. Umgekehrt ist auch die teuerste Lösung nicht automatisch die beste. Relevant ist das Verhältnis zwischen gewünschtem Schutz, Bedingungen, Service, Finanzstärke, Prämie und den verbleibenden Risiken.
Bedarf ist nicht dasselbe wie Wunsch
Ein Wunsch beschreibt häufig ein Produkt: „Ich brauche eine Cyber-Versicherung.“ Der Bedarf beschreibt das dahinterliegende Problem: Welche Systeme sind kritisch, welche Ausfallkosten drohen, welche Daten werden verarbeitet und welche Sicherheitsmaßnahmen bestehen?
Praktischer Tipp: Bitten Sie darum, dass jede Empfehlung auf ein zuvor benanntes Risiko oder Ziel zurückgeführt wird.
Schritt 5: Marktgrundlage und Angebote vergleichen
Beim Versicherungsmakler gehört zur Beratungsgrundlage grundsätzlich eine hinreichende Zahl von am Markt angebotenen Verträgen und Versicherern. Das bedeutet nicht automatisch, dass jeder existierende Anbieter in jeder Analyse berücksichtigt wird. Gibt es eine eingeschränkte Versicherer- oder Vertragsauswahl, muss der Makler darauf vor Ihrer Vertragserklärung ausdrücklich hinweisen und die zugrunde gelegte Markt- und Informationsbasis benennen.
Ein aussagekräftiger Vergleich zeigt mehr als Beitrag und Versicherungssumme. Er macht zentrale Leistungsunterschiede, Ausschlüsse, Obliegenheiten, Selbstbehalte, Laufzeiten und Serviceprozesse sichtbar. Bei komplexen Gewerberisiken können individuelle Risikoinformationen, Ausschreibungen und Rückfragen an Versicherer erforderlich sein. Ein sofortiges Ergebnis auf Knopfdruck ist dann eher unwahrscheinlich.
Schritt 6: Empfehlung, Dokumentation und Umsetzung
Am Ende erläutert der Makler, welcher Vertrag aus welchen Gründen empfohlen wird. Prüfen Sie, ob die Begründung zu Ihren zuvor festgelegten Prioritäten passt. Lassen Sie offene Punkte, Abweichungen und verbleibende Risiken festhalten. Eine Beratungsdokumentation hilft beiden Seiten, den Entscheidungsweg später nachzuvollziehen.
Sie können rechtlich unter bestimmten Voraussetzungen auf Beratung oder Dokumentation verzichten. Das ist jedoch kein normaler Beschleunigungsschritt: Ein Verzicht kann die spätere Durchsetzung eines Schadensersatzanspruchs erschweren. Wer ohne erkennbaren Anlass zum pauschalen Verzicht drängt, sollte zumindest erklären, warum dies in Ihrem Fall sinnvoll sein soll.
Vor dem Antrag müssen Angaben vollständig und korrekt sein. Lesen Sie Antragsfragen und Zusammenfassung selbst, statt nur zu unterschreiben. Nach Vertragsabschluss gehören Police und Nachträge in die Bestandsübersicht. Abweichungen von der beantragten Lösung sollten zeitnah geklärt werden.
Wann die Analyse aktualisiert werden sollte
Versicherungsbedarf verändert sich. Privat können Heirat, Geburt, Trennung, Immobilienkauf, Berufseinstieg, Selbstständigkeit oder Ruhestand eine neue Prüfung auslösen. Im Unternehmen sind neue Tätigkeiten, Standorte, Maschinen, Märkte, Cyber-Systeme, Beschäftigtenzahlen, Gesellschaftsstrukturen oder Vertragsanforderungen typische Anlässe.
Zusätzlich kann ein regelmäßiger, risikoorientierter Review sinnvoll sein. Nicht jede Police muss jährlich neu ausgeschrieben werden. Wichtig ist, dass relevante Veränderungen erfasst, Prioritäten überprüft und Ansprechpartner benannt werden. So bleibt die Bedarfsanalyse ein Steuerungsinstrument statt einer einmaligen Verkaufssituation.
Machen Sie Ihren Beratungsprozess vor dem Termin verständlich
ContentNachSchub verwandelt die echten Fragen Ihrer Kunden in dossierbasierte Fachartikel und Social-Media-Inhalte. So zeigen Maklerhäuser ihre Arbeitsweise, bevor das Erstgespräch beginnt.
Strategiegespräch anfragen ->
Häufig gestellte Fragen (FAQ)
Wie lange dauert eine Bedarfsanalyse?
Das hängt von Zahl und Komplexität der Risiken ab. Ein überschaubarer Privatbestand kann in wenigen Terminen geklärt werden; ein Gewerbebetrieb benötigt häufig Unterlagen und Abstimmungen aus mehreren Bereichen.
Welche Unterlagen sollte ich mitbringen?
Hilfreich sind Versicherungsscheine, Nachträge, aktuelle Beitragsrechnungen und Leistungsübersichten. Unternehmen ergänzen die für ihre Risiken relevanten Betriebsdaten.
Muss nach der Analyse ein neuer Vertrag entstehen?
Nein. Ein fachlich plausibles Ergebnis kann auch sein, einen Vertrag beizubehalten, nur Daten anzupassen oder ein Risiko bewusst selbst zu tragen.
Was muss die Empfehlung enthalten?
Sie sollte zu Ihren Wünschen und Bedürfnissen passen und die wesentlichen Gründe, die verwendete Marktgrundlage sowie relevante Einschränkungen nachvollziehbar machen.
Wie oft sollte der Versicherungsbedarf geprüft werden?
Vor allem bei wesentlichen privaten oder betrieblichen Veränderungen sowie in einem angemessenen regelmäßigen Rhythmus.
Über ContentNachSchub: Uwe Thiel, Gründer von ContentNachSchub – macht aus den echten Fragen Ihrer Kunden planbar auffindbare Fachinhalte. Weitere Fachbeiträge und das Angebot für Versicherungsmakler und Finanzberater.